Domain leasinggesellschaften.de kaufen?
Wir ziehen mit dem Projekt
leasinggesellschaften.de um.
Sind Sie am Kauf der Domain
leasinggesellschaften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasinggesellschaften.de kaufen?
Was sind die typischen vertraglichen Bedingungen und Pflichten, die bei einem Leasingvertrag zwischen Leasinggeber und Leasingnehmer festgelegt werden?
Die typischen vertraglichen Bedingungen eines Leasingvertrags umfassen die Laufzeit, die monatliche Leasingrate und die Kilometerbegrenzung. Zu den Pflichten des Leasingnehmers gehören die regelmäßige Zahlung der Leasingrate, die Instandhaltung des Fahrzeugs und die Rückgabe in einem vereinbarten Zustand am Vertragsende. Der Leasinggeber ist verpflichtet, das Fahrzeug in einem verkehrssicheren Zustand zu übergeben und für eventuelle Reparaturen während der Vertragslaufzeit zu sorgen. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Elektrokessel
Top-Angebote
Produkte zum Begriff Elektrokessel:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing-Finanzierung in Äthiopien: Eine Bewertung von fünf Leasinggesellschaften, Taschenbuch von Asfaw Abera Olana, Verlag Unser Wissen,Leasing-finanzierung In Äthiopien: Eine Bewertung Von Fünf Leasinggesellschaften, Taschenbuch Von Asfaw Abera Olana, Verlag Unser Wissen, 978-620-6-87864-3, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gelingt erfolgreiches Kreditrisikomanagement? Restwert- und Kreditrisikomanagement im Automobilleasing, Taschenbuch von Markus Schmid, GRIN,Wie Gelingt Erfolgreiches Kreditrisikomanagement? Restwert- Und Kreditrisikomanagement Im Automobilleasing, Taschenbuch Von Markus Schmid, Grin, 978-3-346-25856-4, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was muss ich als Leasingnehmer beachten, um meinen Leasingvertrag zu kündigen?
Um Ihren Leasingvertrag zu kündigen, müssen Sie die vereinbarte Kündigungsfrist einhalten. Zudem sollten Sie den Vertrag sorgfältig auf eventuelle Kündigungsbedingungen prüfen. Vor der Kündigung sollten Sie außerdem sicherstellen, dass alle offenen Zahlungen beglichen sind und das Fahrzeug in einem guten Zustand zurückgeben. **
-
Was sind die typischen vertraglichen Bedingungen, die ein Leasinggeber in einem Leasingvertrag festlegt?
Die typischen vertraglichen Bedingungen, die ein Leasinggeber festlegt, umfassen die Laufzeit des Vertrags, die monatlichen Leasingraten und eventuelle Anzahlungen. Zudem werden oft Kilometerbegrenzungen, Versicherungsanforderungen und mögliche Schadensregelungen festgelegt. Der Leasingnehmer muss sich auch an Wartungs- und Reparaturvorschriften halten. **
-
Wie können Leasingnehmer ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen? Welche Vorteile genießen Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten?
Leasingnehmer können ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen, indem sie die vereinbarten Raten pünktlich zahlen, das Leasingobjekt pfleglich behandeln und eventuelle Reparaturen rechtzeitig durchführen lassen. Die Vorteile für Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten sind unter anderem geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und die Möglichkeit, regelmäßig auf neueste Technologien und Modelle umzusteigen. **
-
Welche Option ist besser: Leasingvertrag oder Ratenzahlung für einen Neuwagen?
Die Entscheidung zwischen einem Leasingvertrag und einer Ratenzahlung hängt von verschiedenen Faktoren ab. Beim Leasingvertrag zahlst du in der Regel niedrigere monatliche Raten, hast aber keine Eigentumsrechte am Fahrzeug. Bei einer Ratenzahlung zahlst du höhere Raten, besitzt aber das Fahrzeug am Ende der Laufzeit. Es ist wichtig, deine individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die beste Option für dich zu wählen. **

Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
Top-Angebote
Produkte zum Begriff Elektrokessel:
-
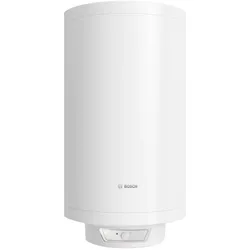
Elektrokessel Tronic 6000 T BoschBosch Tronic 6000 T Sichere und effiziente Warmwasserversorgung im Haushalt Warmwasserbereitung ohne Kompromisse Verfügbare Kesselgrößen: 50 und 100 Liter Es kann vertikal und horizontal installiert werden Serie von Warmwasserbereitern sind das Ergebnis einer Kombination aus einfacher Handhabung und hoher Zuverlässigkeit, selbst unter aggressiven Wasserversorgungsbedingungen. Vorteile · Sortiment mit den am besten geeigneten Volumina von 50 und 100 Litern · Emaillierter Stahlbehälter mit thermokeramischer Beschichtung · Eine große Auswahl an Volumen mit der Möglichkeit der horizontalen oder vertikalen Installation desselben Geräts · Hohe Druckstabilität · Schutz vor Kalkablagerungen durch Trockenheizung · Mechanische Wassertemperaturregelung bis 70 °C · Sicherheitsventil (8 bar) · Automatischer Sicherheitsthermostat bei 85 °C · Thermokeramische Beschichtung · Tank mit thermokeramischer Beschichtung, entspricht europäischen Normen, Emaille, voll trinkwasserverträglich · Isoliermaterial: Polyurethan, ohne Freon · Korrosionsschutz: Magnesiumanode · Universelle Montageplatte · Sicherheitsventil (8 bar) Spezifikationen Modell ES 050 5 1600W ES 100 5 2000W Abmessungen (Durchmesser x Höhe) 486×585 mm 486×960 mm Warmwasser-Energieeffizienzklasse C C Gewicht mit leerem Tank 19,2 kg 25,8 kg Gewicht mit vollem Tank 66,2 kg 120,8 kg Kapazität 47 l 95 l Max. Temperatur 70°C 70°C Nennleistung 1600 Watt 2000 W Phasenstromstärke 6,9 A 8,7 A Schutzart (IP) IP24 IP24 Versorgungsspannung/Frequenz 230/50 V/Hz 230/50 V/Hz Wässrige Verbindungen 1/2′′ 1/2′′ Maximal zulässiger Druck 8 bar 8 bar Code 7736503600 7736503602 Energieeffizienzlabel Tronic 6000 T ES 050 5 1600W, 50 l Energieeffizienzlabel Tronic 6000 T ES 100 5 2000W, 100 l243,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrokessel Tronic 1500 T Bosch mit Spule, mit FesttemperaturDer Bosch Tronic 1500 T TR1000T 100 CB ist ein 100-Liter-Kombispeicher: Eine eingebaute Heizschlange ermöglicht die indirekte Beheizung durch Ihren Heizkessel, Ihre Wärmepumpe oder einen Solarkreis, ein zusätzlicher Elektroheizstab (1500 W) sorgt für die Reserveheizung. Anschlüsse links. Hauptmerkmale Modell Bosch Tronic 1500 T TR1000T 100 CB Speicherkapazität 100 l Elektrische Zusatzleistung 1500 W Innenliegende Heizschlange Ja — indirekte Beheizung Wärmetauscherfläche 0,7 m2 Anschlussseite Links ErP-Energieklasse C Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion & Zwei-Wärmequellen Behälter Glasemaillierter Stahl Korrosionsschutz Magnesium-Opferanode Thermostat 30–75 °C Schutzklasse IPX4 Max. Betriebsdruck 8 bar (Wasser) / 10 bar (Heizschlange) Max. Temperatur 75 °C (Wasser) / 90 °C (Heizschlange) Tronic 1500 T im Überblick Bosch Tronic 1500 T Kombinieren Sie elektrische und indirekte Beheizung in einem Speicher. Nutzen Sie Solar oder Ihren Heizkessel als primäre Wärmequelle für niedrige Betriebskosten, mit elektrischer Reserve für sonnenarme Tage oder Übergangszeiten. Glasemaillierter Stahlbehälter, Magnesiumanode, ~0,7 m2 Wärmetauscherfläche, ErP-Klasse C. Installation & Betrieb Wandmontage vertikal. Warm-/Kaltwasser- und Vor-/Rücklauf-Anschlüsse der Heizschlange auf der linksen Seite. 230-V-Einphasen-Stromversorgung. Anbindung an den Heizkreis durch qualifizierten Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Warmwasser, Heizung und Klima — abgesichert durch Herstellergarantie. Häufig gestellte Fragen Warum ein Kombispeicher? Der Tronic 1500 T TR1000T 100 CB ermöglicht die Nutzung einer kostengünstigen oder erneuerbaren Wärmequelle (Gas-/Öl-Heizkessel, Wärmepumpe, Solar) für die tägliche Warmwasserbereitung — mit 1500 W elektrischer Reserve für Bedarfsspitzen oder Wartungszeiten. Geringere Betriebskosten als rein elektrisch. Für wen ist er geeignet? Am besten für 2–4-Personen-Haushalte mit bestehendem Heizsystem. Die 100-l-Version deckt den typischen Tagesbedarf von 3 Personen. Wie schließe ich die Heizschlange an? Vor-/Rücklauf-Anschlüsse der innenliegenden Heizschlange sind auf der linksen Seite. Verbinden Sie sie mit dem Warmwasser-Heizkreis Ihres Kessels oder dem Solarkreis. Max. Heizschlangen-Temperatur 90 °C, max. Druck 10 bar. Wie ist der Behälter gegen Korrosion geschützt? Glasemaillierter Stahlbehälter mit Magnesium-Opferanode. Wir empfehlen die Anode alle 2–3 Jahre zu prüfen — bei hartem Wasser früher — und bei Abnutzung zu erneuern. Wie lange ist die Garantie? Bosch bietet 5 Jahre auf den Behälter und 2 Jahre auf die elektrischen Komponenten — bei fachgerechter Installation und Anodenpflege.379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen vertraglichen Bedingungen und Pflichten, die bei einem Leasingvertrag zwischen Leasinggeber und Leasingnehmer festgelegt werden?
Die typischen vertraglichen Bedingungen eines Leasingvertrags umfassen die Laufzeit, die monatliche Leasingrate und die Kilometerbegrenzung. Zu den Pflichten des Leasingnehmers gehören die regelmäßige Zahlung der Leasingrate, die Instandhaltung des Fahrzeugs und die Rückgabe in einem vereinbarten Zustand am Vertragsende. Der Leasinggeber ist verpflichtet, das Fahrzeug in einem verkehrssicheren Zustand zu übergeben und für eventuelle Reparaturen während der Vertragslaufzeit zu sorgen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was muss ich als Leasingnehmer beachten, um meinen Leasingvertrag zu kündigen?
Um Ihren Leasingvertrag zu kündigen, müssen Sie die vereinbarte Kündigungsfrist einhalten. Zudem sollten Sie den Vertrag sorgfältig auf eventuelle Kündigungsbedingungen prüfen. Vor der Kündigung sollten Sie außerdem sicherstellen, dass alle offenen Zahlungen beglichen sind und das Fahrzeug in einem guten Zustand zurückgeben. **
-
Was sind die typischen vertraglichen Bedingungen, die ein Leasinggeber in einem Leasingvertrag festlegt?
Die typischen vertraglichen Bedingungen, die ein Leasinggeber festlegt, umfassen die Laufzeit des Vertrags, die monatlichen Leasingraten und eventuelle Anzahlungen. Zudem werden oft Kilometerbegrenzungen, Versicherungsanforderungen und mögliche Schadensregelungen festgelegt. Der Leasingnehmer muss sich auch an Wartungs- und Reparaturvorschriften halten. **
Ähnliche Suchbegriffe für Elektrokessel
-
Leasing-Finanzierung in Äthiopien: Eine Bewertung von fünf Leasinggesellschaften, Taschenbuch von Asfaw Abera Olana, Verlag Unser Wissen,Leasing-finanzierung In Äthiopien: Eine Bewertung Von Fünf Leasinggesellschaften, Taschenbuch Von Asfaw Abera Olana, Verlag Unser Wissen, 978-620-6-87864-3, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gelingt erfolgreiches Kreditrisikomanagement? Restwert- und Kreditrisikomanagement im Automobilleasing, Taschenbuch von Markus Schmid, GRIN,Wie Gelingt Erfolgreiches Kreditrisikomanagement? Restwert- Und Kreditrisikomanagement Im Automobilleasing, Taschenbuch Von Markus Schmid, Grin, 978-3-346-25856-4, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Leasingnehmer ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen? Welche Vorteile genießen Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten?
Leasingnehmer können ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen, indem sie die vereinbarten Raten pünktlich zahlen, das Leasingobjekt pfleglich behandeln und eventuelle Reparaturen rechtzeitig durchführen lassen. Die Vorteile für Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten sind unter anderem geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und die Möglichkeit, regelmäßig auf neueste Technologien und Modelle umzusteigen. **
-
Welche Option ist besser: Leasingvertrag oder Ratenzahlung für einen Neuwagen?
Die Entscheidung zwischen einem Leasingvertrag und einer Ratenzahlung hängt von verschiedenen Faktoren ab. Beim Leasingvertrag zahlst du in der Regel niedrigere monatliche Raten, hast aber keine Eigentumsrechte am Fahrzeug. Bei einer Ratenzahlung zahlst du höhere Raten, besitzt aber das Fahrzeug am Ende der Laufzeit. Es ist wichtig, deine individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die beste Option für dich zu wählen. **
-
Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.